
Lee Jae-myung: "Tài chính cơ bản - chính sách tài chính phúc lợi đạt được nhiều mục tiêu cùng một lúc"
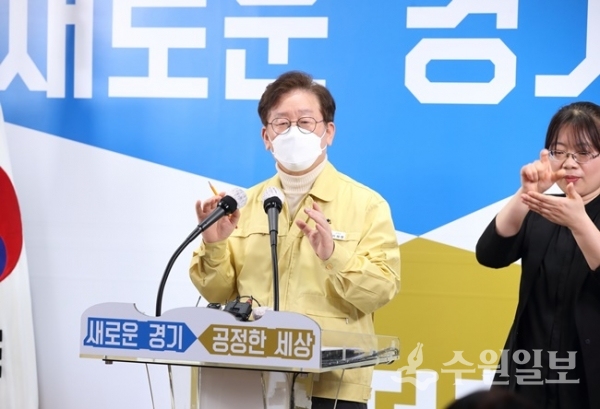
[Suwon Ilbo=Phóng viên Park No-hun] Thống đốc tỉnh Gyeonggi Lee Jae-myung đã một lần nữa bày tỏ tính cần thiết của tài chính cơ bản.
Thống đốc Lee đã thông qua mạng xã hội vào ngày 2 giải thích các vấn đề liên quan đến chính sách tài chính tiền tệ cũng như những khó khăn của những người có điểm tín dụng thấp và những người bắt đầu sự nghiệp của mình, để bày tỏ quan điểm này.
Thống đốc Lee cho biết: "Theo cuộc khảo sát của tỉnh Gyeonggi, nếu cho vay 1 triệu won cho 200.000 thanh niên với lãi suất 2,8% hàng năm trong 10 năm, và giả sử tỷ lệ tổn thất cuối cùng là 5%, thì số tiền cần thiết chỉ khoảng 5 tỷ won hàng năm", và tiếp tục: "Đây chỉ là khoảng 1/10 so với ngân sách cho vay phúc lợi hàng năm 50 tỷ won mà tỉnh Gyeonggi hiện đang thực hiện cho những người có điểm tín dụng cực kỳ thấp".
Tiếp theo đó, ông nói: "Ngoài ra, nếu cho phép bất kỳ ai cũng có thể mở tài khoản cơ bản như các nước Tây phương tiên tiến đang áp dụng, và cho phép họ sử dụng sổ tiết kiếm lãi suất thấp không thể bị cấp phát khoản vay trong phạm vi 10 triệu won khi cần thiết, đồng thời cho phép tiết kiệm tài chính tái tạo ở mức lãi suất 1% trong phạm vi 10 triệu won, đó chính là khái niệm về tài chính cơ bản", và nhấn mạnh: "Đó chính xác là chính sách tài chính phúc lợi đạt được nhiều mục tiêu cùng một lúc - giúp chính sách tài chính tiền tệ tìm lại chức năng của nó để phục hồi nền kinh tế, vượt qua loại trừ tài chính để thực hiện tài chính toàn diện, và giảm bất bình đẳng thu nhập".
Sau đây là toàn bộ bài đăng trên mạng xã hội của Thống đốc tỉnh Gyeonggi Lee Jae-myung.
<Chính sách kinh tế phúc lợi giảm bất bình đẳng và kích hoạt nền kinh tế (Tài chính cơ bản = Vay mượn cơ bản + Tiết kiệm cơ bản)>
Chính sách tài chính tiền tệ là một công cụ chính sách quan trọng để điều chỉnh chu kỳ kinh tế, và nguồn gốc của tín dụng trong xã hội hiện đại không phải là vàng được nắm giữ bởi các ngân hàng riêng lẻ mà là quyền phát hành tiền tệ của nhà nước dựa trên chủ quyền dân tộc.
Có một thời kỳ khi có nhiều nơi để đầu tư nhưng thiếu tiền để đầu tư, vì vậy tập trung tiền tệ và tài chính vào phía cung cấp dẫn đến mở rộng công suất cung cấp, và đầu tư-việc làm-thu nhập hộ gia đình-tiêu dùng-cầu tăng theo thứ tự, sau đó đầu tư-việc làm-thu nhập tăng theo thứ tự, tạo thành một vòng lặp lành mạnh và nền kinh tế phát triển với tốc độ cao.
Tuy nhiên, mặc dù bây giờ có nhiều vốn và cơ sở hạ tầng hơn, công nghệ chất lượng tốt hơn và lực lượng lao động chất lượng cao hơn so với thời bấy giờ, nhưng do cách mạng công nghệ và sự gia tăng bất bình đẳng, có quá nhiều tiền để đầu tư nhưng không có nơi để đầu tư, và do thu nhập hộ gia đình giảm tương đối, tiêu dùng và cầu giảm, dẫn đến suy thoái kinh tế và tăng trưởng thấp trở thành bình thường.
Thậm chí khi lãi suất được hạ xuống 0%, đó là một thời đại khi tiền để đầu tư dư thừa, do đó những người có điểm tín dụng cao đã chuyển sang đầu cơ tài sản thay vì đầu tư với các khoản vay lãi suất thấp, kết quả là chỉ có giá tài sản tăng vọt và bất bình đẳng gia tăng, trong khi những người có điểm tín dụng thấp bị loại trừ khỏi các lợi ích tài chính không có tiền để sử dụng cho giáo dục, phát triển kỹ năng, đầu tư, khởi nghiệp và tiêu dùng, và bị buộc vào các công ty cho vay với lãi suất trên 20% hàng năm hoặc tài chính bất hợp pháp tàn ác với lãi suất trên 400% hàng năm.
Cung cấp cho bất kỳ ai cơ hội vay mượn nhỏ kỳ hạn dài với lãi suất thấp để họ có thể sử dụng số tiền nhỏ không thể gây ra rủi ro đạo đức cho tiêu dùng hoặc đầu tư chính là tài chính toàn diện và tài chính công bằng được xã hội quốc tế khuyến cáo, và đây là vay mượn cơ bản.
Tài chính dựa trên quyền lực nhà nước không nên là độc quyền của những người có điểm tín dụng cao, và tài chính phải theo đuổi lợi nhuận đồng thời không được bỏ qua tính công cộng. Tuy nhiên, đáng tiếc rằng Ngân hàng Nhà ở để hỗ trợ nhà ở của những người bình dân và Ngân hàng Quốc gia để tài chính những người bình dân đã được chuyển đổi thành các ngân hàng thương mại thông qua sáp nhập và mua lại, do đó tính công cộng bị bỏ qua và kết quả chỉ tập trung vào lợi nhuận là loại trừ tài chính hàng ngày vượt quá việc tước đoạt những lợi ích tài chính của những người bình dân và dẫn đến kết quả là chính sách tài chính tiền tệ không hoạt động như một công cụ chính sách.
Các công ty cho vay đang cho vay trung bình 9 triệu won cho hàng triệu người không có tài sản đảm bảo hoặc điểm tín dụng với lãi suất cao hơn 20% hàng năm, và số tiền này là số tiền mà bất kỳ ai cũng phải trả hết theo khả năng của mình, nghĩa là không thể có rủi ro đạo đức. Khoảng 93% trung bình trong số họ trả toàn bộ tiền gốc và lãi đúng hạn ngay cả khi lãi suất cao tàn ác.
Nhưng tại sao những người khác 7% lại phải chịu trách nhiệm cho số tiền mà hàng xóm không thể trả, chỉ vì những người này nghèo và gặp khó khăn? Đó là kết quả của tài chính cướp bóc trái ngược với nguyên tắc cộng đồng, và không khác gì bệnh họa tàn quốc khi hàng xóm của người dân cùng làng không thể trả quân phục đã được chuyển sang cho bản thân mình.
Nếu những người không nhận được lợi ích tài chính như những người bắt đầu sự nghiệp của mình hoặc những người có điểm tín dụng thấp được cung cấp cơ hội vay mượn số tiền nhỏ với lãi suất thấp bình thường trong 10-20 năm, họ sẽ có thể tránh được nguy hiểm là không bao giờ có thể phục hồi vĩnh viễn do gặp khó khăn tạm thời, và nó cũng sẽ giúp thúc đẩy nền kinh tế bằng cách trợ giúp dòng chảy tiền.
Rất khó để giả định rằng đó là cố ý không trả tiền 10 triệu won trở xuống do chịu các bất lợi liên quan đến việc thi hành để bị coi là người vỡ nợ, và nếu mặc dù nỗ lực hàng chục năm mà vẫn phải chịu việc thi hành để bị coi là người vỡ nợ mà không thể trả được, thì người đó đã trở thành đối tượng phúc lợi.
Từ thực tế là trợ cấp hỗ trợ người nhận hỗ trợ ghi danh cơ bản đạt khoảng 7-800 triệu won hàng năm, ngay cả khi vay mượn cơ bản chỉ trì hoãn việc suy thoái phúc lợi 1-2 năm thì gánh nặng phúc lợi của nhà nước cũng giảm bớt, do đó về tài chính nhà nước còn có lợi, vì vậy gánh nặng tài chính do vay mượn cơ bản cũng không lớn.
Theo cuộc khảo sát của tỉnh Gyeonggi, nếu cho vay 5 triệu won cho 200.000 thanh niên với lãi suất 2,8% hàng năm trong 10 năm, với tổng là 1 triệu tỷ won, và giả sử tỷ lệ tổn thất cuối cùng là 5%, thì số tiền cần thiết chỉ khoảng 50 tỷ won hàng năm. Đây chỉ là khoảng 1/10 so với ngân sách cho vay phúc lợi hàng năm 500 tỷ won mà tỉnh Gyeonggi hiện đang thực hiện cho những người có điểm tín dụng cực kỳ thấp.
Ngoài ra, nếu cho phép bất kỳ ai cũng có thể mở tài khoản cơ bản như các nước Tây phương tiên tiến đang áp dụng, và cho phép họ sử dụng sổ tiết kiếm lãi suất thấp không thể bị cấp phát khoản vay trong phạm vi 10 triệu won khi cần thiết, đồng thời cho phép tiết kiệm tài chính tái tạo ở mức lãi suất 1% trong phạm vi 10 triệu won, đó chính là khái niệm về tài chính cơ bản.
Đó chính xác là chính sách tài chính phúc lợi đạt được nhiều mục tiêu cùng một lúc - giúp chính sách tài chính tiền tệ tìm lại chức năng của nó để phục hồi nền kinh tế, vượt qua loại trừ tài chính để thực hiện tài chính toàn diện, và giảm bất bình đẳng thu nhập.

Đang tải bình luận…