
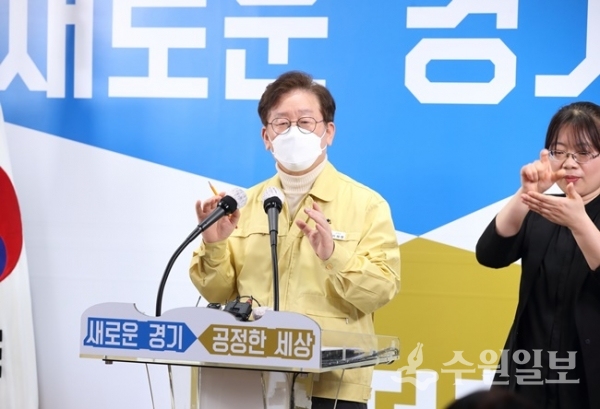
[水原日报=记者朴诺勋] 京畿道知事李在明再次阐述了基础金融的必要性。
李知事于2日通过社交媒体阐述了货币金融政策存在的问题以及低信用者和初入职场人士所面临的困难。
李知事表示,"根据京畿道调查,向20万青年以年息2.8%的利率贷款,10年间每人500万韩元、合计1万亿韩元,即使最终损失率按5%计算,每年所需资金也仅约50亿韩元",并补充说"这不到京畿道目前为极低信用者实施的年度福利贷款预算500亿韩元的十分之一"。
他进一步指出,"在此基础上,允许任何人开设西方发达国家正在推行的基础账户,在1000万韩元范围内使用不可查封的低息负数账户,同时在1000万韩元范围内允许年息1%的安居储蓄,这就是基础金融构想",并主张"这正是让货币金融政策发挥应有功能、促进经济复兴、克服金融排斥、实现包容性金融、缓解收入贫富分化的一举多得的福利金融政策"。
以下是京畿道知事李在明社交媒体全文。
<缓解贫富分化与经济活性化的福利经济政策(基础金融 = 基础贷款 + 基础储蓄)>
货币金融政策是经济调节的主要政策手段,现代社会信用的源头不是个别银行持有的黄金,而是基于国民主权的国家发行权。
曾经有这样一个时代——投资场所众多但投资资金不足,因此集中于供给端的货币和财政,通过扩大供给能力推动投资-就业-家庭收入-消费-需求依次增加,进而投资-就业-收入也依次增加形成良性循环,实现了经济高速增长。
然而,尽管现在拥有更多资本和基础设施、更优质的技术和劳动力,但由于技术革命和贫富分化加剧,投资资金泛滥但找不到投资去向,家庭收入相对下降导致消费和需求萎缩,经济衰退和低增长成为常态。
即使将利率降至0%,在投资资金泛滥的时代,高信用者利用低息贷款进行资产投机而非投资,结果只是加剧资产价格暴涨和贫富分化,而被金融排斥的低信用者则无钱用于教育、能力开发、投资、创业和消费,只能被逼向年利率20%以上的高利贷机构或年利率400%以上的非法高利贷。
向任何人提供小额长期低息贷款机会,使其能将道德风险不可能发生的小额资金用于消费或投资,这正是国际社会推荐的包容性金融和公平金融,也就是基础贷款。
基于国家权力的金融不应成为高信用者的垄断物,金融在追求利润的同时也不应忽视公益性。然而遗憾的是,为支持中低收入住房的住房银行和为服务市民金融的国民银行等通过兼并收购全部转变为商业银行,公益性被忽视、只追求利润的结果导致日常化的金融排斥,不仅剥夺了市民的金融福利,还使货币金融政策无法作为政策工具发挥作用。
高利贷机构向数百万无担保无信用的人以年利率超过20%的高利贷出平均900万韩元左右的贷款,这个金额是即使有能力也无法不还的、即道德风险无法发生的金额。其中平均约93%的人即使面对这样的高利率也能按时偿还本息。
但为什么这些人仅因贫困困难就要代替其他约7%无法偿还的人承担债务呢?这是掠夺性金融的结果,与强行让同村居民代缴军人军粮——导致国家衰亡的病症无异。
如果为初入职场者或低信用者提供10年至20年的常规低息小额贷款机会,他们就能回避因暂时困难而永远无法翻身的风险,同时资金流动也将有助于经济活性化。
1000万韩元以下的贷款故意不还并承受信用不良登记的各种不利,这种情况很难设想;如果十多年努力后仍承受信用不良登记而无法偿还,则此人已是福利对象。
鉴于基础生活保障金每年达到700-800万韩元,基础贷款即使仅延缓2-3年才沦为福利对象,国家的福利负担也会相应减少,从国家财政角度反而是有利的,因此基础贷款带来的财政负担绝不会太大。
根据京畿道调查,向20万青年以年息2.8%的利率贷款,10年间每人500万韩元、合计1万亿韩元,即使最终损失率按5%计算,每年所需资金也仅约50亿韩元。这不到京畿道目前为极低信用者实施的年度福利贷款预算500亿韩元的十分之一。
在此基础上,允许任何人开设西方发达国家正在推行的基础账户,在1000万韩元范围内使用不可查封的低息负数账户,同时在1000万韩元范围内允许年息1%的安居储蓄,这就是基础金融构想。
这正是让货币金融政策发挥应有功能、促进经济复兴、克服金融排斥、实现包容性金融、缓解收入贫富分化的一举多得的福利金融政策。

正在加载评论…