


"部分破产"之后是注意→危机?……对"部分破产"标准困惑的京畿道
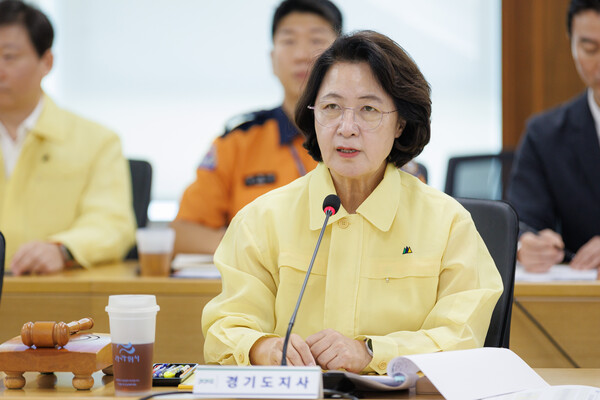
京畿道知事秋美爱对京畿道的财政状况从"事实上部分破产状态"退缩到"这样下去会部分破产"。原本已经到来的"部分破产"诊断已转变为未来可能到来的"部分破产可能性"。
秋知事于14日在个人社交媒体上发布题为"请正确了解京畿道真实情况后再做评价"的文章,将京畿道财政比作"个人生活",表示"预算对比债务比率只是数字好看的空壳指标"。
秋知事一直以7万亿韩元级债务、取得税减少、地方债增加和刚性支出负担等为依据,主张京畿道的财政运营余地大幅减少。此外还提交了2024年京畿道约43.3万亿韩元资产和约6.6万亿韩元负债、2023年至2025年增长36.1%的债务、取得税占地方税收入约一半的依存度等追加数据。
但没有提出这些数据达到什么水平才属于"部分破产"的判断标准。
地方财政法中没有"部分破产"这一法律术语。相反,根据地方自治体的财政风险程度,制定了指定财政注意团体、财政危机团体以及更严重的紧急财政管理团体的制度。
特别是《地方财政法》第60条之3规定,若属下公务员人工费不能支付30天以上,或到期债务的本金或利息不能偿还60天以上,可指定为紧急财政管理团体。这是现行法律体系中最接近地方自治体"部分破产"情况的规定条款。
在此之前的财政注意和财政危机判断也有定量标准。预算对比债务比率超过25%为"注意",超过40%为"危机"。债务偿还比率分别为12%和17%。
但行政安全部按季度检查的京畿道财政指标6个均未达到注意标准。行安部表示"所有指标均低于注意水平",京畿道也了解现行《地方财政法》上不属于财政危机团体等情况(8月10日报道《[独家] 政府说不是,但京畿道说"事实上部分破产",是"危机"还是"小题大做"》)。
参与京畿道财政的A先生表示,"地方财政重要的是按照法律体系运营,若现行标准未能正确反映现实,应向政府或国会要求修改相关法令",并指出"现在京畿道连"注意"都不属于却已经说"部分破产",那这是说"部分破产"后面来"注意",然后来"危机"吗"。
秋知事还将京畿道财政比作"个人生活",主张仅用法定指标无法说明实际财政状况。称存在贷款但借来的钱已经用在生活费上,拥有的财产不充裕,固定支出持续增加,未来进账的工资也不稳定。他说,"因为贷款期限还没到就说马上要还的话,这是负责任的一家之主吗"。
秋知事提出2024年京畿道约43.3万亿韩元资产、约6.6万亿韩元负债,表示"根本问题是债务多但偿还资金不充裕"。以资产对比负债比率15.3%为根据,也表示这是广域自治团体中最高的。
但京畿道总资产中包含道路和河川等难以处理的社会基础设施,这些不易像个人持有的现金或不动产一样简单比较。
而将短期内可变现的资产和1年内需偿还的负债即流动资产和流动负债进行比较,京畿道2024会计年度流动资产为4.7779万亿韩元,流动负债为1.6342万亿韩元。流动资产比流动负债多3.1437万亿韩元,规模约2.9倍。
按秋知事"个人生活"的比喻和1420万道民为基准简单折算,人均流动资产约33万韩元,人均流动负债约11万韩元。两金额简单相减则剩余约22万韩元的流动资产。
在判断个人"部分破产",即无力偿还状态时,也不是仅从有债务这一事实或资产对比负债比率来判断。
最高法院认为,判断无力偿还与否应综合考虑债务人的职业·经历、资格或技能、劳动能力、家庭关系、财产·债务的内容和规模等,根据现有财产·信用·收入是否无法一般性、持续性偿还应当即时变更债务的客观状态来判断(最高法院2009年3月2日自2008马1651决定)。
A先生表示,"若要比作个人生活,不仅要看总债务多少,还要同时考虑现在需要偿还的金额、能立即动员的资产、未来能挣的钱是否能应对"。他说,"目前能确认的资料大概只有地方财政365和京畿道议员金韩瑟制作的"京畿道债务地图",但连这些也很难掌握各债务的债权人是谁、各自利率多少、每年需偿还多少本息等信息"。
秋知事强调的另一个问题是不稳定的税收结构。
秋知事表示,"今年京畿道地方税收入的约一半是取得税",与首尔23.5%、大田21%相比依存度压倒性地高。他进一步说,"即使产业经济好转,资产和税收也不能改善",并称"除了取得税外没有其他税源"。
取得税依存度高这一点也有数据证实。
2024年京畿道征收的地方税共15.1114万亿韩元。其中取得税为7.7655万亿韩元,占51.4%。由于地方税超过一半是取得税,秋知事关于根据不动产交易变化税收波动性大的结构的指摘是有根据的。
但"除了取得税外没有其他税源"这一点与实际税收结构存在差异。
同期地方消费税为3.6295万亿韩元(约24.0%)、地方教育税为2.0791万亿韩元(约13.8%)、登记许可税为6137亿韩元(约4.1%)、地域资源设施税为5014亿韩元(约3.3%)、娱乐税为4455亿韩元(约2.9%)。
仅这5个税目合计就达7.2692万亿韩元,占全体地方税约48.1%。与取得税7.7655万亿韩元相比,也仅少约4963亿韩元(约6.4%)。
A先生表示,"取得税依存度高而对不动产景气变化脆弱这一点,与取得税外没有其他税源完全是两回事"。他说,"提及取得税问题却不做努力应对不动产景气变化,在不符合法定标准的情况下先宣布"部分破产",顺序不对"。
秋知事迄今通过不断提出债务增加、基金借入、取得税减少、刚性支出增加、资产对比负债比率等,持续提高对京畿道财政的警告级别。但如何根据这些指标,判断达到何种水平才属于"部分破产",目前还未公开明确的标准。京畿道相关人士表示,"知事认为现在财政状况属于部分破产","进行判断的具体标准正在通过比较各种指标进行确认"。
正在加载评论…