

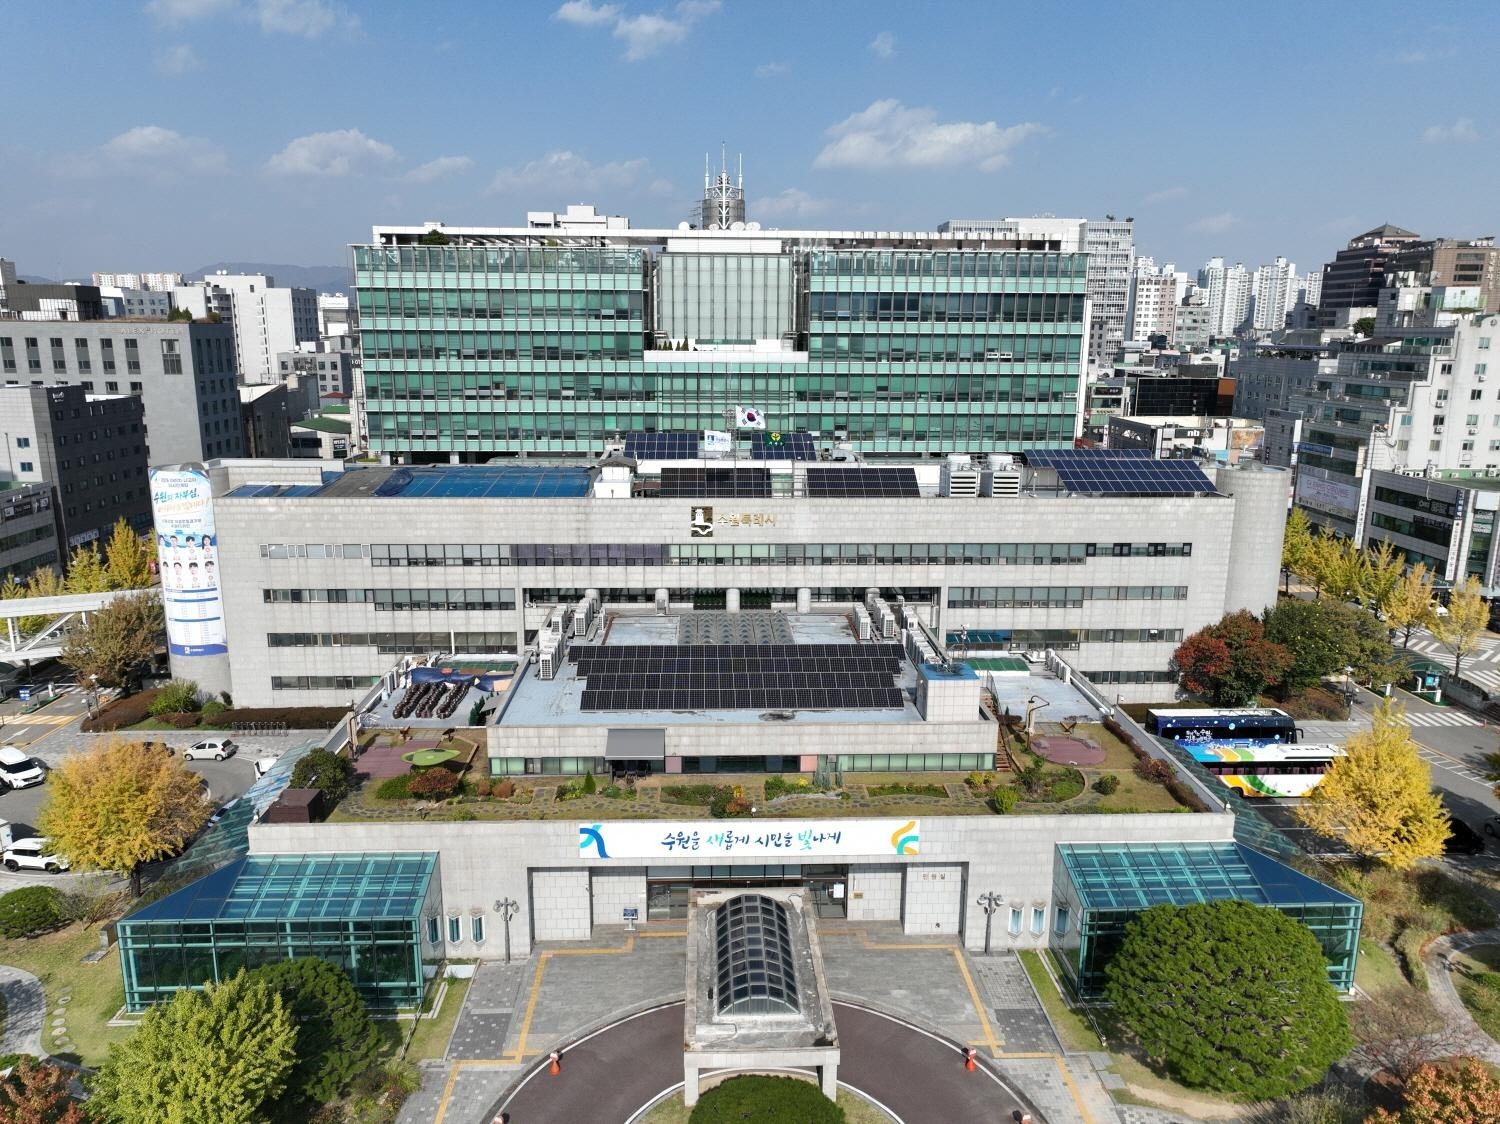
[Suwon Ilbo=记者郑俊成] 水原特例市表示,通过对各类开发事业进行全面普查,对15个开发负担金征收对象征收11.1亿元。
该市从去年1月至12月对水原市辖区内开发负担金征收对象事业进行了全面普查。在对住宅建设事业征收开发负担金时,针对开发成本认定等判断不明确的事项向国土交通部请求权威解释,并接受水原市顾问律师的咨询等,通过积极行政征收了11.1亿元的开发负担金。
此外,通过对开发负担金欠缴法人的查封不动产进行公开拍卖,以及对进行开发事业的法人指导并鼓励其提前缴纳开发负担金,征收了征收分额中的2亿元。
开发负担金制度是通过收回土地产生的开发收益并妥善分配的制度。该制度旨在防止土地投机,促进土地的有效利用。
该市开发负担金征收对象的开发事业规模为"城市地区许可认可土地面积990㎡以上"。对于伴随地目变更的建筑事业、开发行为许可等开发事业,征收开发收益的25%;对于宅地开发事业、住宅建设事业等大规模开发事业,征收开发收益的20%。
开发收益是指征收终止时点地价(开发事业完成后的土地地价)扣除征收开始时点地价(开发事业前的地价)、开发成本和事业期间正常地价升值分后的金额。
开发负担金征收对象事业应在许可认可竣工日起40日内向水原市提交开发成本明细表。未履行该义务的,处以200万元以下的罚款。
开发负担金通过△各类许可认可、竣工资料审查△征收对象事业通知△开发成本明细表验证△不动产价格公示委员会终止时点地价审议·决定△征收预定通知△征收通知等程序进行征收。
该市相关负责人表示,"从开发事业许可认可过程起,与相关部门协商开发负担金征收对象,建立有机的业务协作机制,对开发负担金征收对象进行了全面普查","今后将继续开展积极行政,确保开发负担金征收对象不被遗漏,能够及时征收,为确保税收作出贡献"。

正在加载评论…